Sommaire
Un projet de rénovation se finance rarement avec un seul prêt. Entre les aides publiques, les primes énergie et le crédit bancaire, le montage dépend de la nature des travaux, de votre profil et du calendrier du chantier. L’objectif est de réduire le reste à charge sans fragiliser votre budget mensuel.
Chiffrer le vrai besoin avant de choisir un financement
Commencez par établir un budget global, et pas seulement par additionner les devis des artisans. Ajoutez les études nécessaires, l’audit énergétique, les frais de dossier, l’assurance emprunteur, les éventuelles garanties et une réserve pour les imprévus. Une marge de sécurité de 10 % à 15 % du budget permet d’absorber une découverte de chantier sans devoir souscrire un crédit dans l’urgence.
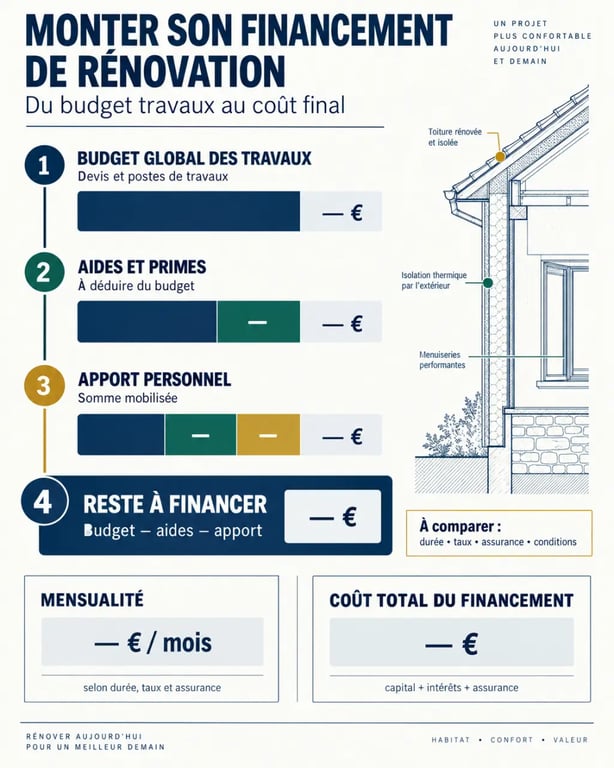
Faites aussi la différence entre une aide, qui réduit directement la dépense, une prime, souvent versée sous conditions après les travaux, et un prêt, qui finance le solde mais doit être remboursé. Cette distinction évite de considérer une aide future comme une trésorerie immédiatement disponible.
Raisonner selon l’axe du chantier
Organisez le budget par axe de transformation plutôt que par pièce : performance thermique, salubrité, adaptation à la perte d’autonomie, structure, puis confort esthétique. Ce classement permet d’identifier les travaux susceptibles d’ouvrir droit à une aide et ceux qui resteront à financer par l’épargne ou le crédit. Il évite aussi qu’une cuisine ou une décoration mobilise l’enveloppe nécessaire à une isolation, à une ventilation ou à une mise aux normes.
Comparer les prêts selon le projet et le montant à couvrir
| Solution | Projet adapté | Repères utiles | Point de vigilance |
|---|---|---|---|
| Éco-PTZ | Travaux de performance énergétique | Sans intérêts, jusqu’à 20 ans | Éligibilité technique et justificatifs à respecter |
| Prêt travaux | Aménagement, rénovation courante, petits à moyens budgets | Généralement de 1 000 € à 75 000 €, jusqu’à 10 ans | Comparer le TAEG et le coût total |
| Prêt immobilier avec travaux | Achat d’un bien et rénovation importante | Déblocage possible au fil des factures | Dossier bancaire plus complet |
| Prêt Action Logement | Certains salariés du privé | Plafond de 10 000 €, durée jusqu’à 10 ans | Accès soumis aux conditions du dispositif |
L’éco-PTZ peut atteindre 15 000 € pour une seule action, 25 000 € pour un bouquet de deux travaux et 50 000 € pour une rénovation globale accompagnée d’un audit énergétique. Il finance des travaux qui améliorent la performance énergétique. Son absence d’intérêts en fait une solution à examiner avant un crédit classique.
Pour des travaux non énergétiques, le prêt travaux ou le prêt personnel offre davantage de souplesse, mais sa durée plus courte peut augmenter la mensualité. Au-delà de 70 000 € de travaux, ou dans le cadre d’un achat ancien à rénover, intégrer une enveloppe travaux au prêt immobilier peut mieux répartir l’effort. Une durée longue diminue la mensualité, mais augmente souvent le coût total. Comparez donc le TAEG, les frais et le montant total remboursé, pas la mensualité seule.
Utiliser les aides pour réduire le reste à charge
Les rénovations énergétiques peuvent mobiliser MaPrimeRénov’, distribuée par l’Anah, les certificats d’économies d’énergie (CEE) et les primes Coup de pouce versées par des fournisseurs d’énergie. MaPrimeRénov’ peut couvrir jusqu’à 90 % des travaux pour les ménages aux revenus modestes, selon le projet et les conditions applicables. Le recours à des professionnels RGE est souvent nécessaire pour préserver l’éligibilité.
D’autres dispositifs répondent à des besoins précis. MaPrimeAdapt’ peut couvrir jusqu’à 70 % des frais liés à l’adaptation du logement à l’âge ou au handicap. MaPrime Logement Décent peut atteindre 70 % du coût, dans la limite de 70 000 €, pour un logement dégradé ou indécent. Les collectivités peuvent également proposer des aides locales ou une exonération temporaire de taxe foncière pouvant aller jusqu’à 5 ans.
Pour repérer les parcours d’accompagnement et distinguer les financements selon vos travaux, vous pouvez consulter ofrae en complément des organismes compétents. Vérifiez les conditions de cumul avant de signer : certaines aides exigent une demande préalable, des devis précis et un ordre de dépôt strict.
Construire un montage cohérent et déposer les demandes dans le bon ordre
Un montage solide consiste à déduire d’abord les aides et les primes réellement accessibles, puis à affecter l’apport personnel et enfin à financer le solde avec le prêt le plus adapté. MaPrimeRénov’, les CEE et l’éco-PTZ 2026 peuvent, selon les règles d’éligibilité, se compléter. Le prêt bancaire finance alors le reste à charge et les dépenses non couvertes.
Ne démarrez pas le chantier trop tôt
Demander une aide après avoir accepté un devis ou commencé les travaux peut compromettre l’éligibilité. Réunissez donc les devis détaillés, les attestations RGE, l’audit si nécessaire, les avis d’imposition, les justificatifs de revenus et les relevés bancaires avant de solliciter la banque. Des devis datés de moins de 3 mois rendent le dossier plus lisible.
Pour un prêt immobilier avec enveloppe travaux, la banque peut prévoir un déblocage progressif des fonds sur présentation des factures. Cette organisation protège la trésorerie, mais elle oblige à anticiper les appels d’acompte des entreprises. Gardez un calendrier unique avec l’accord de financement, les demandes d’aides, la signature des devis, le démarrage, la facturation et le versement des primes.
Éviter un crédit inadapté à votre capacité d’emprunt
Le taux d’endettement maximal couramment retenu est de 35 % des revenus nets, assurance incluse. Un apport d’au moins 10 % du montant total renforce généralement le dossier, mais il ne doit pas épuiser votre épargne de précaution. Si vos mensualités limitent votre capacité, un regroupement de crédits peut dégager une marge mensuelle. Cette solution allonge toutefois souvent la durée de remboursement et doit être évaluée sur son coût global.
Avant de valider une offre, comparez le TAEG, l’assurance, les frais, les conditions de remboursement anticipé et le scénario retenu en cas de dépassement du budget. Un financement bien optimisé n’est pas celui qui permet d’emprunter le plus. C’est celui qui laisse au foyer une mensualité durable et une réserve suffisante pour terminer le chantier.